اقتصادی
از وعده تحویل تا خطر بر باد رفتن سرمایه مردم
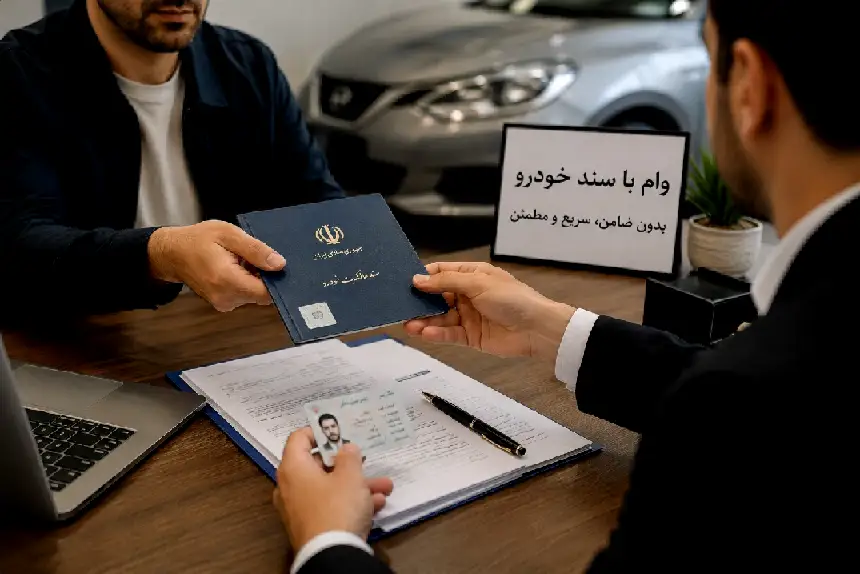
بازار خودرو در سالهای اخیر، بیش از آنکه صرفاً عرصه خرید یک کالای مصرفی باشد، به یکی از پناهگاههای حفظ ارزش دارایی خانوارها تبدیل شده است. افزایش مستمر قیمتها، فاصله چشمگیر میان قیمت کارخانه و بازار، محدودیت عرضه و نااطمینانی نسبت به آینده اقتصادی، بسیاری از شهروندان را به سمت طرحهای پیشفروش خودرو سوق داده است؛ طرحهایی که در ظاهر، امکان خرید ارزانتر و برنامهریزیپذیرتر را وعده میدهند.
در چنین فضایی، تحویل خودرو در آینده به کالایی قابل معامله تبدیل میشود؛ کالایی که خریدار برای دستیابی به آن، گاه تمام یا بخش بزرگی از پسانداز خود را ماهها یا حتی سالها پیش از تحویل پرداخت میکند. همین فاصله زمانی میان پرداخت پول و تحویل خودرو، نقطهای است که میتواند زمینهساز اختلاف قراردادی، تأخیر در ایفای تعهد یا در مواردی، سوءاستفاده سازمانیافته از اعتماد عمومی باشد.
مسئله اصلی آن است که همه تأخیرها یا ناتوانیها در تحویل خودرو را نمیتوان فوراً «کلاهبرداری» نامید. گاهی فروشنده واقعاً با مشکل تأمین، تولید، تخصیص یا واردات مواجه شده و اختلاف، ماهیتی قراردادی و حقوقی دارد. اما در سوی دیگر، مواردی وجود دارد که از ابتدا نشانههایی چون نداشتن توان واقعی برای تأمین خودرو، تبلیغات گمراهکننده، وعده قیمتهای نامتعارف، دریافت وجوه به حسابهای شخصی، استفاده از مجوزهای نامرتبط یا فروش یک خودرو به چندین نفر دیده میشود. در اینجا دیگر موضوع فقط بدعهدی نیست؛ بلکه احتمال طراحی سازوکاری برای بردن مال مردم مطرح میشود.بنابراین، پیشفروش خودرو صرفاً یک مسئله تجاری نیست؛ بلکه آزمونی برای کارآمدی نظارت بر تبلیغات، شفافیت مجوزها، مسئولیتپذیری واسطههای مالی و حفاظت مؤثر از حقوق مصرفکننده است.
خلأهای نظارتی و سازوکار سوءاستفاده شرکتهای غیرمجاز
متقاضی، با تصور اینکه در برابر پرداخت امروز، خودرویی با قیمت مناسبتر یا سودی ناشی از افزایش قیمت در آینده به دست میآورد، وجهی را پرداخت می کند؛ در حالی که ممکن است فروشنده نه خودرو در اختیار داشته باشد، نه قرارداد مؤثر با تولیدکننده یا واردکننده، و نه توان مالی لازم برای ایفای تعهدات خود.بخشی از مشکل به دشواری تشخیص مرز میان یک کسبوکار واقعی و یک سازوکار ظاهراً تجاری بازمیگردد. وجود دفتر کار، تابلو، وبسایت، صفحات پرمخاطب در شبکههای اجتماعی، آگهی ثبت شرکت یا حتی ارائه برخی مدارک، بهخودیخود نشانه برخورداری از مجوز لازم برای جذب وجه مردم و پیشفروش خودرو نیست. ثبت شرکت صرفاً به معنای ایجاد یک شخصیت حقوقی است؛ نه تضمین توان مالی، صلاحیت حرفهای یا مجوز فعالیت در حوزهای حساس مانند فروش و پیشفروش خودرو.
شرکتها یا واسطههای فاقد صلاحیت، معمولاً از چند ابزار برای جلب اعتماد استفاده میکنند. نخست، وعده قیمتهای غیرمتعارف است؛ قیمتهایی که فاصلهای چشمگیر با بازار دارند و در شرایط تورمی، برای خانوادهای که نگران کاهش ارزش پسانداز خود است، بسیار وسوسهانگیز به نظر میرسند. دوم، وعده تحویل کوتاهمدت و قطعی است؛ در حالی که وضعیت عرضه، واردات، تخصیص یا تولید خودرو با چنین قطعیتی سازگار نیست. سوم نیز اتکا به تبلیغات گسترده، استفاده از عنوانهای پرطمطراق و نمایش ظاهری از اعتبار تجاری است؛ از تصاویر دفترهای لوکس و خودروهای گرانقیمت گرفته تا انتشار رضایتنامههایی که اصالت و قابلیت راستیآزمایی آنها روشن نیست.
در برخی پروندهها، برای تثبیت این اعتماد اولیه، ممکن است تعداد محدودی خودرو در مراحل نخست به تعدادی از مشتریان تحویل شود. چنین الگویی، اگر تحویلها نه بر پایه موجودی و توان واقعی، بلکه از محل وجوه مشتریان جدید صورت گرفته باشد، میتواند به ایجاد تصور نادرست از اعتبار و موفقیت طرح بینجامد. لذا پس از گسترش تبلیغات و افزایش دریافت وجوه، چرخهای شکل میگیرد که دوام آن وابسته به ورود پیوسته پول جدید است؛ چرخهای که با کاهش مشتری تازه یا افزایش درخواست تحویل و استرداد وجه، در معرض فروپاشی قرار میگیرد.
در این میان، یکی از نقاط پرخطر، نحوه دریافت وجه است. واریز پول به حساب شخصی مدیر، بازاریاب، معرف یا فردی که نام او در قرارداد و اسناد شرکت جایگاه روشنی ندارد، باید زنگ هشدار جدی برای خریدار باشد.
همچنین دریافت وجه نقد، رسیدهای غیررسمی، قراردادهای مبهم، حذف مشخصات دقیق خودرو، نامعلوم بودن زمان تحویل، سکوت قرارداد درباره خسارت تأخیر و امکان تغییر یکطرفه قیمت یا مدل خودرو، همگی میتوانند خریدار را در موقعیتی آسیبپذیر قرار دهند. با این همه، بار اصلی پیشگیری را نمیتوان صرفاً بر دوش شهروند گذاشت. خریدار عادی، بهویژه در بازاری پرالتهاب، همیشه توان تشخیص اعتبار یک شرکت، بررسی زنجیره تأمین خودرو یا ارزیابی سلامت مالی فروشنده را ندارد. وقتی تبلیغ پیشفروش در رسانهها، پلتفرمهای اینترنتی، شبکههای اجتماعی و تابلوهای شهری منتشر میشود، مخاطب بهطور طبیعی تصور میکند که دستکم حداقلی از راستیآزمایی درباره فعالیت تبلیغدهنده صورت گرفته است.
تأخیر در تحویل؛ الزاماً کلاهبرداری نیست
اگر میان خریدار و فروشنده قراردادی واقعی منعقد شده باشد، موضوع معامله مشخص باشد، فروشنده در زمان انعقاد قرارداد از هویت و فعالیت تجاری قابل شناسایی برخوردار بوده باشد و نشانهای از فریب اولیه وجود نداشته باشد، اما خودرو در موعد مقرر تحویل نشود، موضوع در وهله نخست میتواند عدم ایفای تعهد قراردادی تلقی شود. در این حالت، خریدار ممکن است حسب مفاد قرارداد و مقررات حاکم، مواردی را مانند: تحویل خودرو؛ فسخ قرارداد، در صورت وجود شرایط قانونی یا قراردادی؛ استرداد وجه پرداختی؛ سود مشارکت یا سود انصراف؛ خسارت ناشی از تأخیر در تحویل؛ سایر خسارتهایی که تحقق و قابلیت مطالبه آنها قابل اثبات باشد را بتواند مطالبه کند.
بر اساس ماده ۱۰ قانون مدنی، قراردادهای خصوصی، مادامی که مخالف صریح قانون نباشند، برای طرفین معتبر و لازمالاتباعاند. همچنین قانون حمایت از حقوق مصرفکنندگان خودرو و آییننامه اجرایی آن، عرضهکننده را مکلف میکند شرایط فروش، مشخصات خودرو، قیمت، زمان تحویل و تعهدات مربوط به خسارت تأخیر را بهصورت روشن در قرارداد درج کند. با این حال، اعتبار قرارداد بهتنهایی برای اثبات کلاهبرداری کافی نیست. ممکن است فروشنده در زمان انعقاد قرارداد قصد اجرای تعهد را داشته باشد، اما بهدلیل مشکلات اقتصادی، اختلال در تولید، تحریم، تأمین قطعات، محدودیت واردات یا ناتوانی مالی، بعداً نتواند تعهد خود را اجرا کند. چنین وضعیتی ممکن است مسئولیت قراردادی یا مدنی ایجاد کند، اما برای تحقق کلاهبرداری، عناصر بیشتری باید اثبات شود.
چه زمانی موضوع میتواند وصف کیفری پیدا کند؟
مطابق ماده ۱ قانون تشدید مجازات مرتکبین ارتشاء و اختلاس و کلاهبرداری، کلاهبرداری زمانی شکل میگیرد که شخص با استفاده از حیله و تقلب، دیگری را فریب دهد، مال او را تحصیل کند و این اقدامات با سوءنیت انجام شده باشد. در حوزه پیشفروش خودرو، برخی رفتارها میتواند در جنبه کیفری موضوع اهمیت پیدا کند.معرفی خلاف واقع شرکت یا مدیران آن؛ ارائه مجوز جعلی یا استفاده از مجوزی که ارتباطی با پیشفروش خودرو ندارد؛ ادعای داشتن خودرو، ظرفیت تولید یا قرارداد رسمی، بدون وجود چنین ظرفیتی؛ وعده قطعی و غیرواقعی تحویل خودرو با هدف ترغیب مردم به پرداخت وجه؛ فروش یک خودرو یا ظرفیت واحد به چندین نفر؛ دریافت وجه به نام شرکت، اما واریز آن به حسابهای شخصی و نامرتبط؛ تبلیغ طرحی که از ابتدا امکان اجرای آن وجود نداشته است؛ ادامه جذب وجه از مشتریان جدید، در حالی که فروشنده از ناتوانی قطعی خود در تحویل خودرو یا بازپرداخت وجوه آگاه بوده است؛ پنهانکردن عامدانه اطلاعات مهم درباره نداشتن مجوز، توقف فعالیت یا ورشکستگی شرکت.
نکته تعیینکننده آن است که فریب باید با دریافت مال ارتباط داشته باشد. به بیان دیگر، باید بررسی شود که آیا فروشنده هنگام دریافت وجه، اطلاعات خلاف واقع ارائه کرده یا با پنهانکردن واقعیتهای اساسی، خریدار را به پرداخت پول ترغیب کرده است یا خیر.
فقدان مجوز؛ تخلف مهم
پیشفروش خودرو تابع الزامات قانونی و نظارتی است. بر اساس ماده ۵ آییننامه اجرایی قانون حمایت از حقوق مصرفکنندگان خودرو، عرضهکننده پیش از اقدام به پیشفروش باید مجوز مربوط به تعداد و نوع خودروهای قابل عرضه را از وزارت صنعت، معدن و تجارت دریافت کند. بنابراین، پیشفروش بدون مجوز میتواند تخلف مهمی باشد و مسئولیتهای قانونی برای عرضهکننده ایجاد کند. با وجود این، فقدان مجوز بهتنهایی و بدون بررسی سایر عناصر، الزاماً به معنای اثبات جرم کلاهبرداری نیست. برای تحقق عنوان کیفری باید علاوه بر نبود مجوز، موضوعاتی مانند فریب، سوءنیت، بردن مال و رابطه میان رفتار فریبکارانه و پرداخت وجه نیز بررسی شود. این تفکیک از آن جهت ضروری است که استفاده گسترده و نادرست از عنوان «کلاهبرداری» میتواند هم موجب تضییع حقوق متهمان در پروندههای صرفاً قراردادی شود و هم در پروندههای واقعی، توجه افکار عمومی را از شواهد اصلی جرم منحرف کند.
قراردادهای مبهم و انتقال ریسک به خریدار
یکی از مشکلات رایج در این بازار، تنظیم قراردادهایی است که بخش مهمی از ریسک فعالیت تجاری را به مصرفکننده منتقل میکنند. قراردادهایی که در آنها زمان تحویل دقیق مشخص نیست، قیمت قابل تغییر است، مدل خودرو بدون رضایت خریدار قابل تعویض است یا مسئولیت فروشنده با عبارات کلی و مبهم محدود میشود، زمینه اختلاف را افزایش میدهند. با این حال، طبق ماده ۷ قانون حمایت از حقوق مصرفکنندگان خودرو، توافقهایی که موجب سلب یا محدودکردن حقوق قانونی مصرفکننده شوند، در برابر مصرفکننده قابل استناد نیستند. از این منظر، قرارداد پیشفروش نباید وسیلهای برای حذف ضمانتهای قانونی یا مشروعیتبخشی به تعهدات نامشخص باشد.
از اختلاف خصوصی تا مسئله عمومی
پیشفروش خودرو در ظاهر قراردادی میان دو طرف است؛ اما هنگامی که یک شرکت با تبلیغات گسترده، وجوه صدها یا هزاران نفر را جذب میکند، موضوع ابعاد عمومی پیدا میکند. در چنین شرایطی، رسیدگی صرفاً پس از متضررشدن مردم کافی نیست. نهادهای نظارتی باید پیش از گسترش فعالیت شرکت، درباره مجوز، توان تأمین خودرو، شیوه دریافت وجوه و محتوای تبلیغات آن بررسی لازم را انجام دهند. به بیان روشنتر، حقوق کیفری باید در برابر فریب سازمانیافته و بردن مال مردم واکنش نشان دهد، اما نظارت اداری و صنفی نباید چنان ضعیف باشد که شهروندان تنها پس از ازبینرفتن سرمایه خود، امکان مراجعه به دستگاه قضایی را پیدا کنند.
به این مطلب امتیاز دهید:

نظرسنجی
جدیدترین اخبار
اعزام زمینی عتبات در مهر ادامه دارد
به ۱۰ بار قصاص محکوم شد
حادثه جدید برای یک نفتکش در تنگه هرمز
وضعیت فعالیت مدارس هرمزگان پنجشنبه اعلام میشود
پیام تسلیت رهبر معظم انقلاب به حجتالسلام ناطق نوری
ثبت ۲۹۵ حادثه در هرمزگان طی ششماه نخست سال
ماشین حساب طلا چیست و چگونه با آن قیمت طلای نو و دست دوم را محاسبه کنیم؟
کریستیانو رونالدو برای بازگشت به تیم ملی پرتغال شرط گذاشت
تأکید نوبانی بر رفع موانع ورزش همگانی در بوستانها
یک نفتکش در تنگه هرمز هدف قرار گرفت
رئیس روابطعمومی و مدیر تعالی سازمانی منصوب شدند
شور انتخاباتی در بندرعباس؛ وکلا برای تعیین سکانداران جدید کانون به میدان آمدند
شایعه «طاعون در روسیه» تکذیب شد/ علت مرگ، ذاتالریه اعلام شد
اسامی داوران هفته هشتم لیگ برتر فوتبال اعلام شد
عرضه ۶ مدل خودروی وارداتی تا پایان هفته



سلام، من دستیار هوشمند گروه رسانه ای صبح ساحل هستم
از خبر، عکس، ویدئو، PDF روزنامه، هواشناسی، اوقات شرعی، تقویم و ساعت سایت بپرسید. گفتگو روی همین دستگاه ذخیره میشود.